Régimen Simplificado 14 D N°3: ventajas para pequeñas empresas
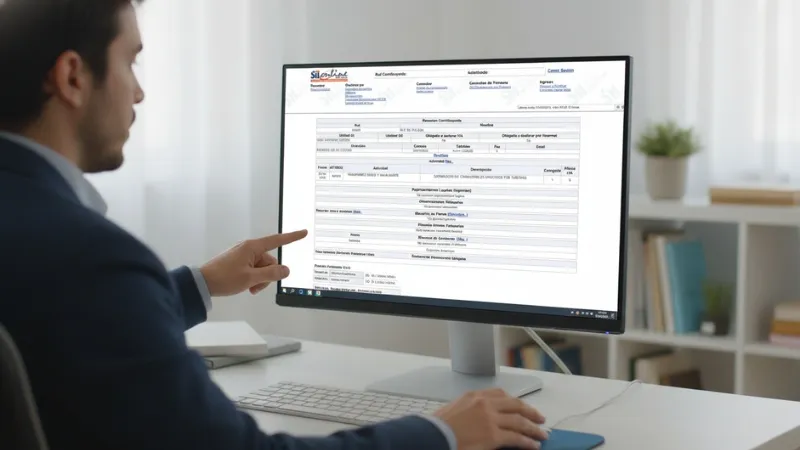
El Régimen Simplificado 14 D N°3, también conocido como régimen ProPyme General, es el sistema tributario que la Ley sobre Impuesto a la Renta establece en el artículo 14 letra D) para las micro, pequeñas y medianas empresas con ingresos promedio inferiores a 75.000 UF anuales. Incorporado a la legislación mediante la Ley N°21.210, busca…